Domain quellenstudien.de kaufen?
Wir ziehen mit dem Projekt
quellenstudien.de um.
Sind Sie am Kauf der Domain
quellenstudien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quellenstudien.de kaufen?
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Ähnliche Suchbegriffe für Schenkungen
Top-Angebote
Produkte zum Begriff Schenkungen:
-
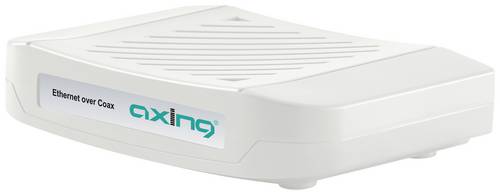
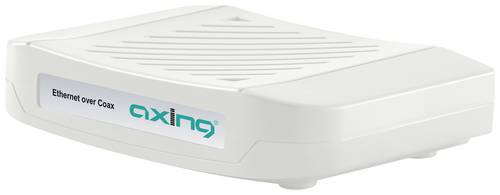
Axing Peer-to-Peer 720 Ethernet over Coax IP-EinspeiserEthernet over Coax - so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-31 mit WLAN ausgestattet. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich/gewünscht ist. Die Typen EOC 1-31 und EOC 2-31 sind abwärtskompatibel zu den Geräten der 2. Generation EOC 1-11 und EOC 2-11, denn sie verwenden denselben Rückkanalbereich von 5 bis 65 MHz. Mit einer Netto-Datenrate von 720 Mbps (PHY) erreichen Sie einen hohen Datendurchsatz.123,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Axing Peer-to-Peer 720 Ethernet over Coax IP-Einspeiser EOC00131Ethernet over Coax – so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-31 mit WLAN ausgestattet. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich/gewünscht ist. Die Typen EOC 1-31 und EOC 2-31 sind abwärtskompatibel zu den Geräten der 2. Generation EOC 1-11 und EOC 2-11, denn sie verwenden denselben Rückkanalbereich von 5 bis 65 MHz. Mit einer Netto-Datenrate von 720 Mbps (PHY) erreichen Sie einen hohen Datendurchsatz.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Axing Peer-to-Peer 1800 WLAN Ethernet over Coax IP-Einspeiser EOC00232Ethernet over Coax – so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-32 mit WLAN ausgestattet. EOC 1-32 und EOC 2-32 verwenden den Rückkanalbereich von 5 bis 204 MHz und erreichen auf Grund der Bandbreite eine Netto-Datenrate von 1800 Mbps (PHY). Dies ist bei einer SAT-Empfangsanlage problemlos möglich. Im CATVNetz aber nur, wenn der Vorwärtswegfrequenzbereich ab 258 MHz beginnt. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich oder gewünscht ist.229,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MethodikMethodik , Dieses Lehrbuch gibt eine wichtige Hilfestellung für einen erfolgreichen Einstieg in die methodisch geprägte Welt der Wissenschaft. Es wendet sich insbesondere an die Studierenden des Fachbereichs Polizei der FHVD Schleswig-Holstein. Weiterhin sind die Inhalte auch für Studierende anderer Fachbereiche und Hochschulen von Bedeutung. Das Buch wurde für die vorliegende Neuauflage vollständig überarbeitet und aktualisiert; es gliedert sich in acht Kapitel und beschäftigt sich im Einzelnen mit ¿ methodischem Grundlagenwissen über Klausuren und Präsentationen (Kapitel A), ¿ einer Anleitung für die Anfertigung von Haus- und Bachelorarbeiten (Kapitel B), ¿ der Literatursuche- und beschaffung (Kapitel C), ¿ der empirischen Sozialforschung (Kapitel D), ¿ der juristischen Methodenlehre (Kapitel E), ¿ der methodischen Fallbearbeitung in den Studienfächern Verfassungsrecht/Eingriffsrecht (Kapitel F) und Strafrecht (Kapitel G) sowie ¿ dem Umgang mit Prüfungsangst (Kapitel H). , Blinker > Lichter & Leuchten , Auflage: 3. Auflage, Erscheinungsjahr: 20230615, Produktform: Kartoniert, Redaktion: Brenneisen, Hartmut~Hunecke, Ina~Staack, Dirk~Kruse, Martin~Wiese, Jens, Edition: ADP, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 232, Keyword: Bachelorarbeit; Elektronische Literaturrecherche; Juristische Methodenlehre; Methodische Fallbearbeitung; Methodisches Grundlagenwissen; Polizei, Fachschema: Polizei / Ausbildung, Weiterbildung~Bildungssystem~Bildungswesen~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Öffentliche Verwaltung, Bildungszweck: für die Hochschule, Interesse Alter: Qualifier für Altersstufen und Besondere Interessensgruppen, Warengruppe: HC/Öffentliche Verwaltung, Fachkategorie: Bildungssysteme und -strukturen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Polizeiliteratur, Verlag: Deutsche Polizeiliteratur, Verlag: VERLAG DEUTSCHE POLIZEILITERATUR GMBH Buchvertrieb, Länge: 236, Breite: 169, Höhe: 12, Gewicht: 400, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7787863, Vorgänger EAN: 9783801107918 9783801107291, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175022121,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
-
Wie prüft Sozialamt Schenkungen?
Das Sozialamt prüft Schenkungen, indem es die finanzielle Situation des Empfängers überprüft, um sicherzustellen, dass die Schenkung nicht dazu führt, dass die Person nicht mehr auf staatliche Unterstützung angewiesen ist. Es wird auch geprüft, ob die Schenkung angemessen und freiwillig war, um sicherzustellen, dass keine Umgehung von Sozialleistungen stattfindet. Das Sozialamt kann auch die Herkunft der Schenkung überprüfen, um sicherzustellen, dass sie legal und nicht durch betrügerische Mittel erlangt wurde. Zudem können Schenkungen, die innerhalb eines bestimmten Zeitraums vor dem Antrag auf Sozialleistungen erfolgt sind, genauer unter die Lupe genommen werden, um sicherzustellen, dass keine Vermögensverschiebung stattgefunden hat. **
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **

Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **
Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
Top-Angebote
Produkte zum Begriff Schenkungen:
-
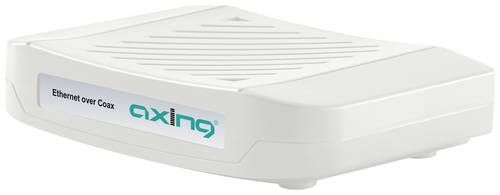
Axing Peer-to-Peer 1800 Ethernet over Coax IP-EinspeiserEthernet over Coax - so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-32 mit WLAN ausgestattet. EOC 1-32 und EOC 2-32 verwenden den Rückkanalbereich von 5 bis 204 MHz und erreichen auf Grund der Bandbreite eine Netto-Datenrate von 1800 Mbps (PHY). Dies ist bei einer SAT-Empfangsanlage problemlos möglich. Im CATVNetz aber nur, wenn der Vorwärtswegfrequenzbereich ab 258 MHz beginnt. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich oder gewünscht ist.123,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Axing Peer-to-Peer 720 Ethernet over Coax IP-EinspeiserEthernet over Coax - so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-31 mit WLAN ausgestattet. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich/gewünscht ist. Die Typen EOC 1-31 und EOC 2-31 sind abwärtskompatibel zu den Geräten der 2. Generation EOC 1-11 und EOC 2-11, denn sie verwenden denselben Rückkanalbereich von 5 bis 65 MHz. Mit einer Netto-Datenrate von 720 Mbps (PHY) erreichen Sie einen hohen Datendurchsatz.123,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Axing Peer-to-Peer 720 Ethernet over Coax IP-Einspeiser EOC00131Ethernet over Coax – so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-31 mit WLAN ausgestattet. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich/gewünscht ist. Die Typen EOC 1-31 und EOC 2-31 sind abwärtskompatibel zu den Geräten der 2. Generation EOC 1-11 und EOC 2-11, denn sie verwenden denselben Rückkanalbereich von 5 bis 65 MHz. Mit einer Netto-Datenrate von 720 Mbps (PHY) erreichen Sie einen hohen Datendurchsatz.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
Ähnliche Suchbegriffe für Schenkungen
-
Axing Peer-to-Peer 1800 WLAN Ethernet over Coax IP-Einspeiser EOC00232Ethernet over Coax – so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-32 mit WLAN ausgestattet. EOC 1-32 und EOC 2-32 verwenden den Rückkanalbereich von 5 bis 204 MHz und erreichen auf Grund der Bandbreite eine Netto-Datenrate von 1800 Mbps (PHY). Dies ist bei einer SAT-Empfangsanlage problemlos möglich. Im CATVNetz aber nur, wenn der Vorwärtswegfrequenzbereich ab 258 MHz beginnt. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich oder gewünscht ist.229,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MethodikMethodik , Dieses Lehrbuch gibt eine wichtige Hilfestellung für einen erfolgreichen Einstieg in die methodisch geprägte Welt der Wissenschaft. Es wendet sich insbesondere an die Studierenden des Fachbereichs Polizei der FHVD Schleswig-Holstein. Weiterhin sind die Inhalte auch für Studierende anderer Fachbereiche und Hochschulen von Bedeutung. Das Buch wurde für die vorliegende Neuauflage vollständig überarbeitet und aktualisiert; es gliedert sich in acht Kapitel und beschäftigt sich im Einzelnen mit ¿ methodischem Grundlagenwissen über Klausuren und Präsentationen (Kapitel A), ¿ einer Anleitung für die Anfertigung von Haus- und Bachelorarbeiten (Kapitel B), ¿ der Literatursuche- und beschaffung (Kapitel C), ¿ der empirischen Sozialforschung (Kapitel D), ¿ der juristischen Methodenlehre (Kapitel E), ¿ der methodischen Fallbearbeitung in den Studienfächern Verfassungsrecht/Eingriffsrecht (Kapitel F) und Strafrecht (Kapitel G) sowie ¿ dem Umgang mit Prüfungsangst (Kapitel H). , Blinker > Lichter & Leuchten , Auflage: 3. Auflage, Erscheinungsjahr: 20230615, Produktform: Kartoniert, Redaktion: Brenneisen, Hartmut~Hunecke, Ina~Staack, Dirk~Kruse, Martin~Wiese, Jens, Edition: ADP, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 232, Keyword: Bachelorarbeit; Elektronische Literaturrecherche; Juristische Methodenlehre; Methodische Fallbearbeitung; Methodisches Grundlagenwissen; Polizei, Fachschema: Polizei / Ausbildung, Weiterbildung~Bildungssystem~Bildungswesen~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Öffentliche Verwaltung, Bildungszweck: für die Hochschule, Interesse Alter: Qualifier für Altersstufen und Besondere Interessensgruppen, Warengruppe: HC/Öffentliche Verwaltung, Fachkategorie: Bildungssysteme und -strukturen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Polizeiliteratur, Verlag: Deutsche Polizeiliteratur, Verlag: VERLAG DEUTSCHE POLIZEILITERATUR GMBH Buchvertrieb, Länge: 236, Breite: 169, Höhe: 12, Gewicht: 400, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7787863, Vorgänger EAN: 9783801107918 9783801107291, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175022121,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Latein-MethodikLatein-Methodik , Handbuch für die Sekundarstufe I und II , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 201812, Produktform: Kartoniert, Titel der Reihe: Fachmethodik##, Redaktion: Korn, Matthias, Seitenzahl/Blattzahl: 232, Abbildungen: einige Abbildungen, Keyword: Erziehungswissenschaft/Pädagogik;Latein;Pädagogik (Fachliteratur);Berufliche Vollzeitschule;Berufliches Gymnasium;Fachhochschule;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Kooperative Gesamtschule;Realschule;Sekundarstufe II;Universität;Universitäten/Hochschulen;Fachliteratur f. Lehrer;Fachliteratur, Fachschema: Pädagogik / Schule~Bayern~Niederbayern~Oberbayern~Rheinland-Pfalz~Saarland~Niedersachsen~Nordrhein-Westfalen~Latein, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Latein, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~für die Berufsbildung~für die Hochschule~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Oberschule~Für die Stadtteilschule~Für das Gymnasium~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für die Hochschule~Für das Kolleg~For vocational education and training~For higher education, universities~Für die Gesamtschule~Für die Realschule, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Weiterführende Schulen, Thema: Verstehen, Schulform: ABI BVZ FCH GES GYM HOS RES, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Pädagogik, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 211, Breite: 151, Höhe: 16, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarstufe II, Berufliche Vollzeitschule, Gesamtschule, Gymnasium, Universitäten/Hochschulen, Realschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Axing Peer-to-Peer 720 WLAN Ethernet over Coax IP-EinspeiserEthernet over Coax - so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-31 mit WLAN ausgestattet. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich/gewünscht ist. Die Typen EOC 1-31 und EOC 2-31 sind abwärtskompatibel zu den Geräten der 2. Generation EOC 1-11 und EOC 2-11, denn sie verwenden denselben Rückkanalbereich von 5 bis 65 MHz. Mit einer Netto-Datenrate von 720 Mbps (PHY) erreichen Sie einen hohen Datendurchsatz.220,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie prüft Sozialamt Schenkungen?
Das Sozialamt prüft Schenkungen, indem es die finanzielle Situation des Empfängers überprüft, um sicherzustellen, dass die Schenkung nicht dazu führt, dass die Person nicht mehr auf staatliche Unterstützung angewiesen ist. Es wird auch geprüft, ob die Schenkung angemessen und freiwillig war, um sicherzustellen, dass keine Umgehung von Sozialleistungen stattfindet. Das Sozialamt kann auch die Herkunft der Schenkung überprüfen, um sicherzustellen, dass sie legal und nicht durch betrügerische Mittel erlangt wurde. Zudem können Schenkungen, die innerhalb eines bestimmten Zeitraums vor dem Antrag auf Sozialleistungen erfolgt sind, genauer unter die Lupe genommen werden, um sicherzustellen, dass keine Vermögensverschiebung stattgefunden hat. **
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **
-
Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.