Domain quellenstudien.de kaufen?
Wir ziehen mit dem Projekt
quellenstudien.de um.
Sind Sie am Kauf der Domain
quellenstudien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quellenstudien.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
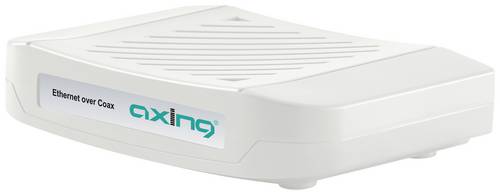
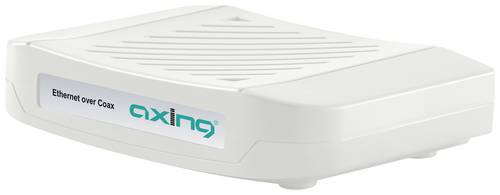
Axing Peer-to-Peer 1800 Ethernet over Coax IP-Einspeiser EOC00132Ethernet over Coax – so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-32 mit WLAN ausgestattet. EOC 1-32 und EOC 2-32 verwenden den Rückkanalbereich von 5 bis 204 MHz und erreichen auf Grund der Bandbreite eine Netto-Datenrate von 1800 Mbps (PHY). Dies ist bei einer SAT-Empfangsanlage problemlos möglich. Im CATVNetz aber nur, wenn der Vorwärtswegfrequenzbereich ab 258 MHz beginnt. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich oder gewünscht ist.124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Axing Peer-to-Peer 720 Ethernet over Coax IP-Einspeiser EOC00131Ethernet over Coax – so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-31 mit WLAN ausgestattet. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich/gewünscht ist. Die Typen EOC 1-31 und EOC 2-31 sind abwärtskompatibel zu den Geräten der 2. Generation EOC 1-11 und EOC 2-11, denn sie verwenden denselben Rückkanalbereich von 5 bis 65 MHz. Mit einer Netto-Datenrate von 720 Mbps (PHY) erreichen Sie einen hohen Datendurchsatz.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MethodikMethodik , Dieses Lehrbuch gibt eine wichtige Hilfestellung für einen erfolgreichen Einstieg in die methodisch geprägte Welt der Wissenschaft. Es wendet sich insbesondere an die Studierenden des Fachbereichs Polizei der FHVD Schleswig-Holstein. Weiterhin sind die Inhalte auch für Studierende anderer Fachbereiche und Hochschulen von Bedeutung. Das Buch wurde für die vorliegende Neuauflage vollständig überarbeitet und aktualisiert; es gliedert sich in acht Kapitel und beschäftigt sich im Einzelnen mit ¿ methodischem Grundlagenwissen über Klausuren und Präsentationen (Kapitel A), ¿ einer Anleitung für die Anfertigung von Haus- und Bachelorarbeiten (Kapitel B), ¿ der Literatursuche- und beschaffung (Kapitel C), ¿ der empirischen Sozialforschung (Kapitel D), ¿ der juristischen Methodenlehre (Kapitel E), ¿ der methodischen Fallbearbeitung in den Studienfächern Verfassungsrecht/Eingriffsrecht (Kapitel F) und Strafrecht (Kapitel G) sowie ¿ dem Umgang mit Prüfungsangst (Kapitel H). , Blinker > Lichter & Leuchten , Auflage: 3. Auflage, Erscheinungsjahr: 20230615, Produktform: Kartoniert, Redaktion: Brenneisen, Hartmut~Hunecke, Ina~Staack, Dirk~Kruse, Martin~Wiese, Jens, Edition: ADP, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 232, Keyword: Bachelorarbeit; Elektronische Literaturrecherche; Juristische Methodenlehre; Methodische Fallbearbeitung; Methodisches Grundlagenwissen; Polizei, Fachschema: Polizei / Ausbildung, Weiterbildung~Bildungssystem~Bildungswesen~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Öffentliche Verwaltung, Bildungszweck: für die Hochschule, Interesse Alter: Qualifier für Altersstufen und Besondere Interessensgruppen, Warengruppe: HC/Öffentliche Verwaltung, Fachkategorie: Bildungssysteme und -strukturen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Polizeiliteratur, Verlag: Deutsche Polizeiliteratur, Verlag: VERLAG DEUTSCHE POLIZEILITERATUR GMBH Buchvertrieb, Länge: 236, Breite: 169, Höhe: 12, Gewicht: 400, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7787863, Vorgänger EAN: 9783801107918 9783801107291, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175022121,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Axing Peer-to-Peer 1800 Ethernet over Coax IP-EinspeiserEthernet over Coax - so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-32 mit WLAN ausgestattet. EOC 1-32 und EOC 2-32 verwenden den Rückkanalbereich von 5 bis 204 MHz und erreichen auf Grund der Bandbreite eine Netto-Datenrate von 1800 Mbps (PHY). Dies ist bei einer SAT-Empfangsanlage problemlos möglich. Im CATVNetz aber nur, wenn der Vorwärtswegfrequenzbereich ab 258 MHz beginnt. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich oder gewünscht ist.123,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Axing Peer-to-Peer 720 Ethernet over Coax IP-EinspeiserEthernet over Coax - so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-31 mit WLAN ausgestattet. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich/gewünscht ist. Die Typen EOC 1-31 und EOC 2-31 sind abwärtskompatibel zu den Geräten der 2. Generation EOC 1-11 und EOC 2-11, denn sie verwenden denselben Rückkanalbereich von 5 bis 65 MHz. Mit einer Netto-Datenrate von 720 Mbps (PHY) erreichen Sie einen hohen Datendurchsatz.123,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Axing Peer-to-Peer 1800 Ethernet over Coax IP-Einspeiser EOC00132Ethernet over Coax – so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-32 mit WLAN ausgestattet. EOC 1-32 und EOC 2-32 verwenden den Rückkanalbereich von 5 bis 204 MHz und erreichen auf Grund der Bandbreite eine Netto-Datenrate von 1800 Mbps (PHY). Dies ist bei einer SAT-Empfangsanlage problemlos möglich. Im CATVNetz aber nur, wenn der Vorwärtswegfrequenzbereich ab 258 MHz beginnt. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich oder gewünscht ist.124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Axing Peer-to-Peer 720 Ethernet over Coax IP-Einspeiser EOC00131Ethernet over Coax – so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-31 mit WLAN ausgestattet. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich/gewünscht ist. Die Typen EOC 1-31 und EOC 2-31 sind abwärtskompatibel zu den Geräten der 2. Generation EOC 1-11 und EOC 2-11, denn sie verwenden denselben Rückkanalbereich von 5 bis 65 MHz. Mit einer Netto-Datenrate von 720 Mbps (PHY) erreichen Sie einen hohen Datendurchsatz.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
MethodikMethodik , Dieses Lehrbuch gibt eine wichtige Hilfestellung für einen erfolgreichen Einstieg in die methodisch geprägte Welt der Wissenschaft. Es wendet sich insbesondere an die Studierenden des Fachbereichs Polizei der FHVD Schleswig-Holstein. Weiterhin sind die Inhalte auch für Studierende anderer Fachbereiche und Hochschulen von Bedeutung. Das Buch wurde für die vorliegende Neuauflage vollständig überarbeitet und aktualisiert; es gliedert sich in acht Kapitel und beschäftigt sich im Einzelnen mit ¿ methodischem Grundlagenwissen über Klausuren und Präsentationen (Kapitel A), ¿ einer Anleitung für die Anfertigung von Haus- und Bachelorarbeiten (Kapitel B), ¿ der Literatursuche- und beschaffung (Kapitel C), ¿ der empirischen Sozialforschung (Kapitel D), ¿ der juristischen Methodenlehre (Kapitel E), ¿ der methodischen Fallbearbeitung in den Studienfächern Verfassungsrecht/Eingriffsrecht (Kapitel F) und Strafrecht (Kapitel G) sowie ¿ dem Umgang mit Prüfungsangst (Kapitel H). , Blinker > Lichter & Leuchten , Auflage: 3. Auflage, Erscheinungsjahr: 20230615, Produktform: Kartoniert, Redaktion: Brenneisen, Hartmut~Hunecke, Ina~Staack, Dirk~Kruse, Martin~Wiese, Jens, Edition: ADP, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 232, Keyword: Bachelorarbeit; Elektronische Literaturrecherche; Juristische Methodenlehre; Methodische Fallbearbeitung; Methodisches Grundlagenwissen; Polizei, Fachschema: Polizei / Ausbildung, Weiterbildung~Bildungssystem~Bildungswesen~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Öffentliche Verwaltung, Bildungszweck: für die Hochschule, Interesse Alter: Qualifier für Altersstufen und Besondere Interessensgruppen, Warengruppe: HC/Öffentliche Verwaltung, Fachkategorie: Bildungssysteme und -strukturen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Polizeiliteratur, Verlag: Deutsche Polizeiliteratur, Verlag: VERLAG DEUTSCHE POLIZEILITERATUR GMBH Buchvertrieb, Länge: 236, Breite: 169, Höhe: 12, Gewicht: 400, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7787863, Vorgänger EAN: 9783801107918 9783801107291, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175022121,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Latein-MethodikLatein-Methodik , Handbuch für die Sekundarstufe I und II , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 201812, Produktform: Kartoniert, Titel der Reihe: Fachmethodik##, Redaktion: Korn, Matthias, Seitenzahl/Blattzahl: 232, Abbildungen: einige Abbildungen, Keyword: Erziehungswissenschaft/Pädagogik;Latein;Pädagogik (Fachliteratur);Berufliche Vollzeitschule;Berufliches Gymnasium;Fachhochschule;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Kooperative Gesamtschule;Realschule;Sekundarstufe II;Universität;Universitäten/Hochschulen;Fachliteratur f. Lehrer;Fachliteratur, Fachschema: Pädagogik / Schule~Bayern~Niederbayern~Oberbayern~Rheinland-Pfalz~Saarland~Niedersachsen~Nordrhein-Westfalen~Latein, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Latein, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~für die Berufsbildung~für die Hochschule~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Oberschule~Für die Stadtteilschule~Für das Gymnasium~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für die Hochschule~Für das Kolleg~For vocational education and training~For higher education, universities~Für die Gesamtschule~Für die Realschule, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Weiterführende Schulen, Thema: Verstehen, Schulform: ABI BVZ FCH GES GYM HOS RES, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Pädagogik, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 211, Breite: 151, Höhe: 16, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarstufe II, Berufliche Vollzeitschule, Gesamtschule, Gymnasium, Universitäten/Hochschulen, Realschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Axing Peer-to-Peer 720 WLAN Ethernet over Coax IP-EinspeiserEthernet over Coax - so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-31 mit WLAN ausgestattet. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich/gewünscht ist. Die Typen EOC 1-31 und EOC 2-31 sind abwärtskompatibel zu den Geräten der 2. Generation EOC 1-11 und EOC 2-11, denn sie verwenden denselben Rückkanalbereich von 5 bis 65 MHz. Mit einer Netto-Datenrate von 720 Mbps (PHY) erreichen Sie einen hohen Datendurchsatz.220,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.